股票代號不等於真實曝險
傳統股票研究通常從註冊地、上市市場、財務報表、行業及估值開始。這些資料非常重要,卻可能留下重大盲點:跨國企業的收入、生產、技術服務及關鍵供應商,往往分布於不同司法管轄區。
地緣政治事件正是透過這些營運連結傳導至投資組合。國際貨幣基金組織指出,重大地緣政治事件,尤其軍事衝突,對資產價格的影響可能較一般緊張局勢更大、更持久。因此,關鍵問題不只是證券在哪裡上市,而是企業可能在哪裡失去需求、生產能力、市場准入、資本或策略彈性。
地緣政治風險首先是曝險描繪問題,其次才是預測問題。
描繪三條風險傳導渠道
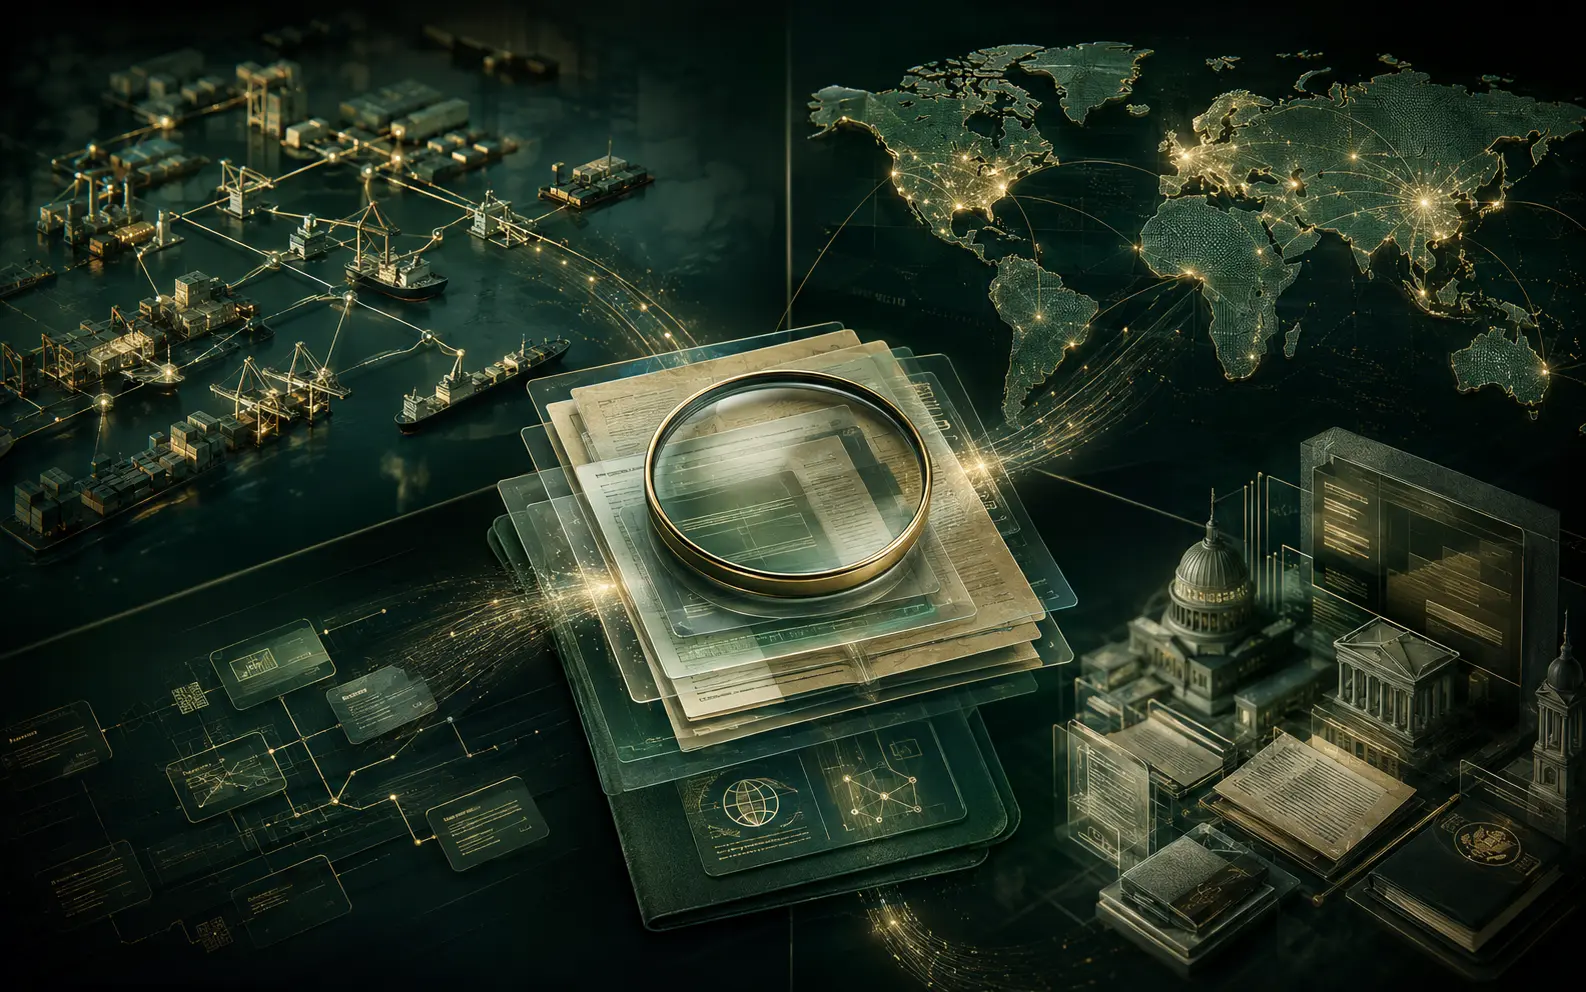
- 收入曝險:估算終端需求及營業利潤真正來自哪些地區,包括未被單獨披露的重要子公司及市場。
- 供應鏈與營運依賴:識別關鍵投入、生產設施、內部服務中心、物流路線、科技基建及單一來源供應商。
- 制度與政治敏感度:研究制裁、出口管制、牌照、政府關係、公開立場、不利紀錄,以及持續投資或撤資的證據。
三條渠道會互相影響。某市場的收入佔比可能不高,卻掌握不可替代的零部件;企業在當地銷售不多,其科技或服務中心仍可能對全球業務至關重要。
把風險地圖轉化為緩解措施
降低風險不代表必須預測下一場衝突,也不等於清除所有跨境曝險。重點是找出單點失效,並決定投資組合願意承受多少相關風險。情境分析可測試供應中斷、關稅或出口管制、本地資本限制,以及需求急跌的影響。
OECD 的供應鏈研究強調分散、適應能力與可信夥伴合作,而不是假定全面回流生產必然最有效率。對投資組合而言,韌性亦可來自替代供應商、更廣泛終端市場、替代能力、較強治理、較小倉位,或改持經濟曝險較分散的企業。
FWI 如何運用這個視角
- 由公司申報、子公司紀錄、地域收入、供應商與設施資料,以及監管和制裁資料開始。
- 使用英語及相關本地語言研究,減少國家層面披露不足造成的資訊缺口。
- 為每項曝險評估保留理據與來源,按共同尺度比較企業,並隨環境轉變更新證據。
- 把所得訊號與基本面研究、估值、倉位控制及投資組合建構結合,而非取代它們。
這套方法不能消除不確定性,但能令隱藏依賴更可見,並把宏觀風險轉化為可重複的企業層面決策流程。
研究來源
- McKinsey & Company — Economic conditions outlook(2026 年 3 月)
- IMF — Geopolitical Risks: Implications for Asset Prices and Financial Stability(2025)
- OECD — Supply Chain Resilience Review(2025)
- OECD — Economic security and vulnerabilities in international supply chains(2025)
本資料僅供資訊及教育用途,不構成投資建議、推薦,亦不構成買賣任何證券的要約或招攬。